2026年7月27日、高金利で人気のオーストラリアのING銀行に、新しい貯蓄口座「Savings Booster」が登場しました。
そして2026年10月9日からオーストラリアでは金利が上がり、INGの貯蓄口座を初めて利用する人限定で最初の4か月間、最大6.25%の金利を受け取ることができます。(他の銀行と比較してもダントツの金利の高さです)
Savings Boosterは、これまでのINGの貯蓄口座と比べてボーナス金利を受け取るための条件がシンプルなのが大きな特徴です。
この記事ではSavings Boosterの高金利を受け取るための条件やこれまでの分かりやすく解説します。
※金利は変動金利です。この記事では2026年10月9日から適用されるING公式発表の金利をもとに紹介しています。
私が口座開設した時にはこの高金利の初回特典がなかったので、これからING銀行を開設する人はラッキーです。
INGの新しい「Savings Booster」とは?
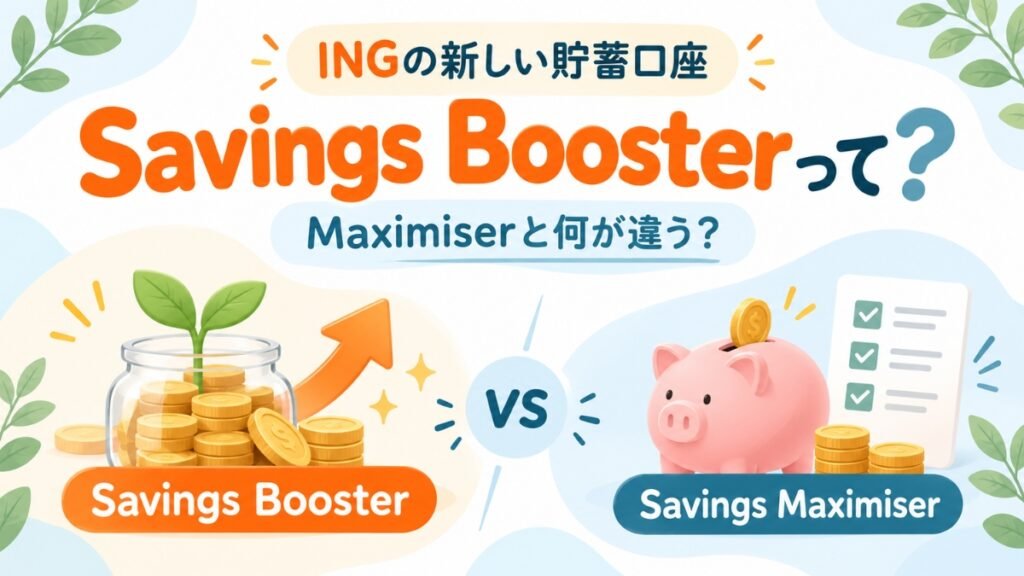
Savings Boosterは、2026年7月27日に登場したINGの新しい貯蓄口座です。
2026年7月27日以前までは貯蓄口座は「Savings Maximiser」となっていますが、そのSavings Maximiserがなくなったわけではなく、現在は両方の貯蓄口座が提供されています。
Savings Boosterの大きな特徴は、
月末残高を前月末より$100以上増やす
という1つの条件を達成するだけで、ボーナス金利を受け取れることです。
従来のSavings Maximiserの条件となっている、毎月$1,000を入金したり、Orange Everydayのカードを5回使ったりする必要がないです。
新規ユーザーなら最初の4か月 最大6.25%
今回の新規口座開設キャンペーンで特に注目したいのが、新規ユーザー向けのWelcome Rateです。
対象となる人は最初の4か月間、条件を達成すると
最大6.25%
の変動金利を受け取ることができます!
6.25%の内訳は、
- Base Rate:2.50% (条件なしでついてくるベースのレート)
- Boost Rate:3.15% (前月よりも$100多くSaving Boosterの口座に入れるともらえるボーナスレート)
- Welcome Rate:0.60% (新規口座開設で最初の4ヶ月もらえる)
です。
この3つを合わせると、最大6.25% になります。他の銀行と比べてもかなり高い金利です!(対象となる残高は最大$500,000まで)
ING銀行をまだ持っていない人は、今が最大のチャンスです!
さらに11月30日までに紹介コード(Jwr812)を入れると$100がもらえるキャンペーンも開催中です。
高金利6.25%を受け取れる条件は?
高金利6.25%を受け取れるのは、
- これまでINGの個人向け貯蓄口座を持ったことがない人
- 前の月よりも$100多く貯蓄口座に入れること
です。
すでにSavings Maximiserを持っている人は?
残念ながら、すでにSavings Maximiserを持っている人は新しくSaving Boosterを開設しても、Welcome Rateの対象にはなりません。
Savings Booster自体は既存のINGユーザーでも開設できます。
ただし、過去にINGのpersonal savings accountを持っているため、最初の4か月のWelcome Rateは受け取れません。
その場合、Savings Boosterでは前の月よりも$100多く入れることで最大金利5.65% となります。
Savings Maximiserとの違いは?
もしすでにING銀行を持っている方は「これまでのSavings Maximiserとは何が違うの?」
と思った人も多いと思います。
簡単に比較すると、次のようになります。
| Savings Booster | Savings Maximiser | |
|---|---|---|
| 高金利条件 | 残高を毎月$100以上増やす | 3条件(残高1¢以上増やす、使用回数5回以上、$1000以上の入金) |
| $1,000入金 | 不要 | 必要 |
| カード5回決済 | 不要 | 必要 |
| 残高増加 | 前月より$100以上 | 前月より1¢以上 |
| 高金利対象残高 | 最大$500,000 | 最大$100,000 |
| Welcome Rate | 新規ING Savingsユーザー対象 | なし |
| 2026年10月9日以降の最大金利 (※時期によって変動) | 新規は最初の4か月6.25%、その後5.65% | 5.75% |
| 条件未達成の場合の金利 | 2.25% | 0.01% |
| 公式ページ | Saving Boosterの詳細ページ | Saving Maximiserの詳細ページ |
Savings Boosterは、「毎月$100以上貯金を増やせばOK」で$100増やせなかった場合の金利が2.25%とSaving Maximiserよりも条件未達成時の金利が高めなのが大きなメリットです。
ただし、ボーナス期間が過ぎた後は、0.1% Saving maximiserの方が金利が高いです。
毎月$100増やせなかったらどうなる?
その月に$100以上残高を増やせなかった場合は、Boost Rateを受け取れません。
ただし、Savings Boosterには条件を達成しなくてももらえるBase Rateがあります。
Boost条件を達成できなかったからといって、金利が完全に0になるわけではありません。
2026年10月9日現在のBase Rateは2.50% です。
翌月に再び$100以上残高を増やして条件を達成すれば、Boost Rateを受け取ることができます。
Maximiserを持っている人もSavings Boosterを追加できる?
すでにSavings Maximiserを利用しているINGユーザーでも、Savings Boosterを追加で開設することができます。
「カード5回利用などの条件が面倒になってきた」という人は、Savings Boosterを検討するのもひとつの方法です。
気になる方は以下のリンクより、Saving boosterを開設できます↓
Savings Boosterを作った後にSavings Maximiserも追加できる?
逆に、Savings Boosterを使い始めたものの、
「毎月残高を$100増やすのが意外と難しい」
という場合には、Savings Maximiserを追加で開設することもできます。
そのため、一度Boosterを選んだからといって、ずっとBoosterだけを使わなければならないわけではありません。
まとめ|新しいSavings Booster、自分に合うのはどっち?
2026年7月に登場したSavings Boosterによって、INGの貯蓄口座には新しい選択肢が増えました。
Savings Booster
→ これからING銀行を新しく開設する人、条件をシンプルにしたい人・毎月$100以上貯金を増やせる人向け
Savings Maximiser
→ すでにING口座を持っていて$1,000入金+カード5回利用の条件を無理なく達成できる人、貯蓄口座に毎月$100入れるのが難しい人向け
それぞれの条件を比較して、自分が毎月無理なく達成できる方を選ぶのがおすすめです。
まだINGを開設していない方は、高金利のSavings Boosterと$100の紹介キャンペーンを同時に利用できる今がチャンスです。
※2026年11月30日まで!口座開設時にリファラルコード【Jwr812】を入れていただくと$100 らえます。
コードのコピーはこちら
ボタンを押すと自動でコピーされます。口座開設の際にそのまま貼り付けください。
その他、ING銀行のメリット・デメリットなどを書いた記事や口座開設方法は以下より↓






コメント